Impôt minimum mondial de l’OCDE : pourquoi ce n’est (toujours) pas la solution contre les paradis fiscaux
Présenté comme une révolution de la fiscalité internationale, l’accord sur l’impôt minimum mondial devait, en théorie, mettre fin à la course au moins-disant fiscal et contraindre les multinationales à payer leur juste part d’impôt. Plusieurs années après son adoption, ses failles demeurent pourtant considérables.
Qu’est-ce que l’impôt minimum mondial de l’OCDE ?
Adopté dans son principe en 2021, le pilier 2 de l’OCDE instaure un taux minimum effectif de 15 % pour les multinationales réalisant au moins 750 millions d’euros de chiffre d’affaires. Contrairement à ce que son nom suggère, cet impôt est loin d’être mondial puisqu’il est appliqué par moins d’une quarantaine de juridictions et ceci de manière très variable. De plus, il ne crée donc pas un impôt mondial unique : lorsqu’un groupe est imposé sous ce seuil dans une juridiction, différents mécanismes complexes permettent de prélever un impôt complémentaire.
Cette réforme fait partie du projet BEPS de l’OCDE, lancé pour lutter contre l’érosion des bases fiscales et le transfert artificiel des bénéfices. Elle a été négociée au sein du Cadre inclusif OCDE/G20, qui réunit aujourd’hui plus de 145 pays et juridictions.
Un impôt minimum mondial décidé sans tous les pays du Sud
Le mot « inclusif » ne doit pas masquer les déséquilibres et le manque d’inclusivité de l’OCDE. Tous les États du monde n’appartiennent pas au Cadre inclusif : lors de l’accord initial, environ 70 pays étaient absents des négociations, majoritairement des pays des Sud. Surtout, les grandes orientations politiques avaient déjà été actées par le G7 avant d’être discutées plus largement, et une majorité de pays du Sud, membres du cadre inclusif mais non-membres de l’OCDE, n’ont pas pu véritablement influencer ces orientations.
En juin 2021, le G7 s’était déjà entendu sur le taux de 15 %. Pour le CCFD-Terre Solidaire, cette gouvernance révèle une faiblesse structurelle de l’OCDE en matière de fiscalité : les pays du Sud, pourtant particulièrement affectés par l’évasion fiscale, ne disposent pas du même poids pour élaborer des règles dictées par un cercle restreint de pays riches de l’OCDE
Un taux de 15 % trop faible contre les paradis fiscaux
Le CCFD-Terre Solidaire défendait dès 2021 un taux minimum d’au moins 25 %. Le seuil finalement retenu, 15 %, est nettement inférieur aux taux nominaux d’impôt sur les sociétés pratiqués dans de nombreux pays. Il risque donc de légitimer une taxation durablement plus faible des multinationales, reportant une partie importante de la charge fiscale sur les entreprises de moyenne et de petite taille.
Des exemptions, appelées « carve-outs », ainsi que des mécanismes de crédits d’impôt réduisent encore la portée du pilier 2 de l’OCDE. Elles permettent d’exclure du calcul une fraction des bénéfices liée notamment aux actifs corporels et aux salariés présents dans une juridiction, et donc de baisser le taux effectif réellement payé par les multinationales en dessous de 15%.
Résultat : l’incitation à transférer certaines activités ou certains profits vers des paradis fiscaux ne disparaît pas complètement, et ces derniers peuvent continuer à maintenir leur attractivité fiscale.
Un impôt minimum mondial qui n’a de mondial que le nom
Au-delà de son taux trop bas, le mode de décision, ainsi que la répartition des recettes issues de cet impôt posent question. Les règles de l’OCDE ont historiquement favorisé les pays où se trouvent les maisons-mères des multinationales, le pilier 2 en a prolongé la logique. En 2021, des estimations relayées par le CCFD-Terre Solidaire indiquaient ainsi que les pays du G7 pourraient capter 60 % des recettes supplémentaires permises par cet impôt minimum.
La situation s’est encore complexifiée en 2026, sous la pression des États-Unis. Un accord dit « side-by-side », annoncé au G7 2025 puis adopté par le Cadre inclusif en janvier 2026, prévoit des mécanismes permettant à certains groupes relevant d’un système fiscal reconnu comme éligible d’échapper à certaines règles du dispositif international. De manière concrète, il exclut désormais les multinationales dont la société mère est située aux Etats-Unis, du champ d’application du pilier 2.
Cet accord est venu davantage complexifier une architecture déjà complexe et injuste, et confirme une évidence : il n’existe toujours pas véritablement d’impôt mondial sur les multinationales.
Quand les paradis fiscaux récupèrent l’argent censé leur échapper
Autre limite : les États, en particulier les paradis fiscaux, peuvent continuer à attirer les entreprises grâce à certaines pratiques, et certains avantages fiscaux. Le traitement favorable de crédits d’impôt remboursables et, depuis 2026, de certaines incitations fiscales permet de maintenir des mécanismes de concurrence fiscale déloyale.
Un territoire peut donc collecter davantage d’impôt tout en reversant parallèlement certains avantages aux entreprises. Le risque est de transformer la concurrence sur les taux en concurrence par les subventions, sans résoudre le problème de fond : la déconnexion entre les bénéfices déclarés et l’activité économique réelle.
Pour une véritable justice fiscale : les propositions du CCFD-Terre Solidaire
Pour le CCFD-Terre Solidaire, lutter efficacement contre l’évasion fiscale nécessite de changer à la fois les règles et le lieu où elles sont décidées. Nous défendons notamment :
- un taux minimum effectif nettement supérieur à 15 % ;
- une taxation des multinationales reflétant leur activité économique réelle dans chaque pays (appelée « taxation unitaire ») ;
- davantage de transparence, notamment grâce au reporting public pays par pays ;
- la lutte contre l’opacité des sociétés-écrans et des paradis fiscaux ;
- une coopération internationale où tous les États négocient sur un pied d’égalité ;
- une ambitieuse Convention fiscale de l’ONU.
Cette dernière constitue une avancée historique. Les négociations intergouvernementales ont débuté en 2025 et doivent aboutir en 2027. Contrairement à l’OCDE, le processus onusien permet à tous les États membres de participer sans condition préalable, et avec une voix égale.
☞ Lire aussi : Convention fiscale de l’ONU : réécrire les règles pour plus de justice fiscale
Comprendre l’impôt minimum mondial
Non. Le pilier 2 de l’OCDE organise un niveau minimum d’imposition, mais ne crée pas un impôt mondial unique. Par ailleurs il n’est appliqué que par quelques dizaines de juridictions de manière variable.
Non. Il peut limiter certains transferts de bénéfices, mais son taux et ses exemptions ne suppriment pas l’évasion fiscale, et ne remettent pas en cause les mécanismes fondamentaux qui la rendent possible.
Il ne supprime pas leur attractivité : son architecture leur donne la priorité pour récupérer les compléments d’impôts, tandis certains mécanismes leur permettent de maintenir des avantages fiscaux et d’alimenter la course au moins disant fiscal.
Non : tous les États n’ont pas participé à son élaboration et son application demeure fragmentée. Les pays du Sud ont particulièrement été exclus de l’élaboration des orientations de cet impôt.
Parce que l’ONU offre un cadre universel où tous les États peuvent participer à l’élaboration des règles de fiscalité internationale, avec une voix égale, contrairement à l’OCDE composé exclusivement de pays à revenus élevés.
C’est son ambition, mais son contenu est encore en négociation. Pour le CCFD-Terre Solidaire, elle représente une occasion historique de construire des règles fiscales internationales plus démocratiques et plus justes, et de s’attaquer au cœur des mécanismes qui permettent l’évasion fiscale.
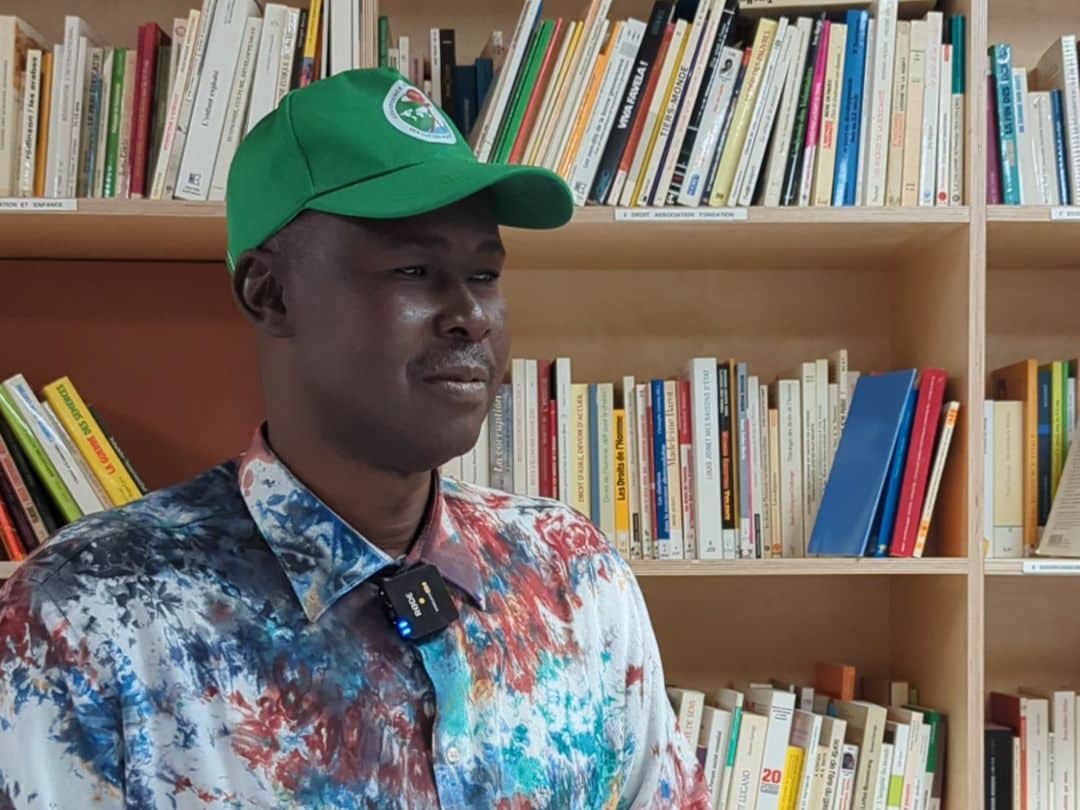
Photo de couverture : Gwenn Dubourthoumieu /CCFD-Terre Solidaire
Photo prise en février 2024, à Obrouyao, en Côte d’Ivoire, dans le cadre d’un reportage du média Le Pèlerin auprès d’ASAPSU, un partenaire soutenu par le CCFD-Terre Solidaire, qui accompagne les communautés à définir elles-mêmes, à partir du droit coutumier, des règles de gouvernance du foncier inclusives et transparentes.


Partager cet article
A la une
Toutes les actualités


J'ai 1 minute
Partagez et relayez nos informations et nos combats. S’informer, c’est déjà agir.
Je m'informe
J’ai 5 minutes
Contribuez directement à nos actions de solidarité internationale grâce à un don.
Je donne
J’ai plus de temps
S'engager au CCFD-Terre Solidaire, c'est agir pour un monde plus juste ! Devenez bénévole.
Je m'engage